Contabilidade para OSCs: plano de contas, escrituração e como integrar tudo ao sistema de gestão
Entenda o que é plano de contas, como funciona a escrituração e por que integrar essas funções ao sistema de gestão da sua OSC.

A contabilidade para OSCs costuma ser vista como responsabilidade exclusiva do contador. Na prática, porém, quando gestores de OSCs entendem seus conceitos básicos, conseguem tomar decisões com mais segurança, se comunicar melhor com o escritório contábil e reduzir retrabalho nas prestações de contas.
Neste artigo, você vai entender três conceitos centrais: o que é o plano de contas, como funciona a escrituração contábil e o que muda quando essas funções estão integradas ao sistema de gestão da entidade.
O que é o plano de contas
O plano de contas é a estrutura que organiza todas as movimentações financeiras e patrimoniais de uma entidade em categorias. Ele funciona como um índice: cada receita, despesa, ativo e obrigação possui um código e uma classificação definida.
Sem esse mapa, os lançamentos ficam dispersos e sem padrão. Com ele, por outro lado, é possível saber exatamente onde cada valor foi registrado, gerar relatórios confiáveis e comparar períodos diferentes com segurança.
Por que OSCs precisam de um plano de contas específico
Para OSCs, um plano de contas genérico não é suficiente. Isso porque a estrutura precisa refletir as particularidades do setor: doações, convênios, termos de fomento, termos de colaboração, subvenções e mensalidades de associados são fontes de receita com naturezas distintas. Além disso, a separação entre recursos restritos e não restritos é obrigatória pela NBC ITG 2002, a norma contábil específica para entidades sem fins lucrativos, e exigida pelo MROSC em parcerias com o poder público.
Um plano de contas bem estruturado para o terceiro setor já nasce com essa lógica: grupos principais como Ativo, Passivo, Receitas, Despesas e Patrimônio Social, cada um desdobrado em subcontas que fazem sentido para a realidade de uma organização sem fins lucrativos.
Plano de Contas
Como o plano de contas é organizado
Ativo
Tudo o que a entidade possui ou tem a receber: caixa, contas bancárias, imóveis, equipamentos, créditos.
Passivo
Obrigações e dívidas da entidade: contas a pagar, salários, encargos, empréstimos, valores a devolver.
Receitas
Entradas de recursos: doações, convênios, termos de fomento, mensalidades de associados, prestação de serviços.
Despesas
Gastos da operação: pessoal, materiais, serviços, projetos, despesas administrativas e custos de captação.
Patrimônio Social
Equivale ao patrimônio líquido em empresas. Representa os recursos acumulados pela entidade ao longo do tempo.
Na contabilidade do terceiro setor, os termos “lucro” e “prejuízo” são substituídos por superávit e déficit, conforme exige a NBC ITG 2002.
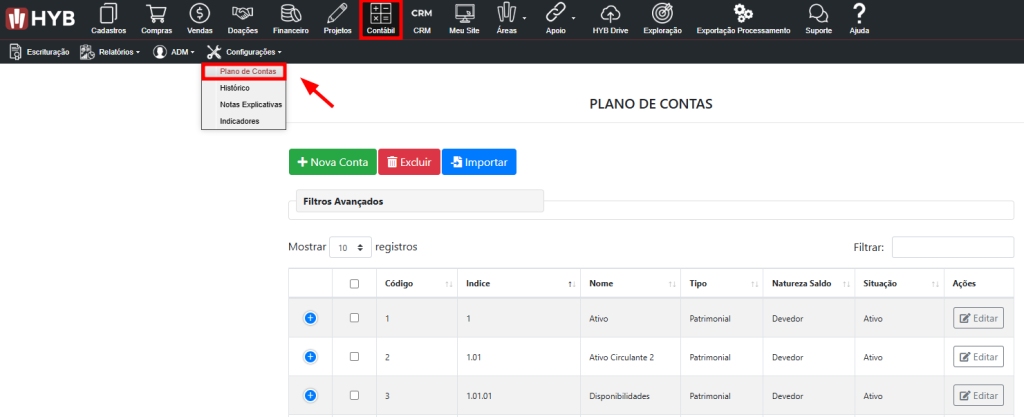
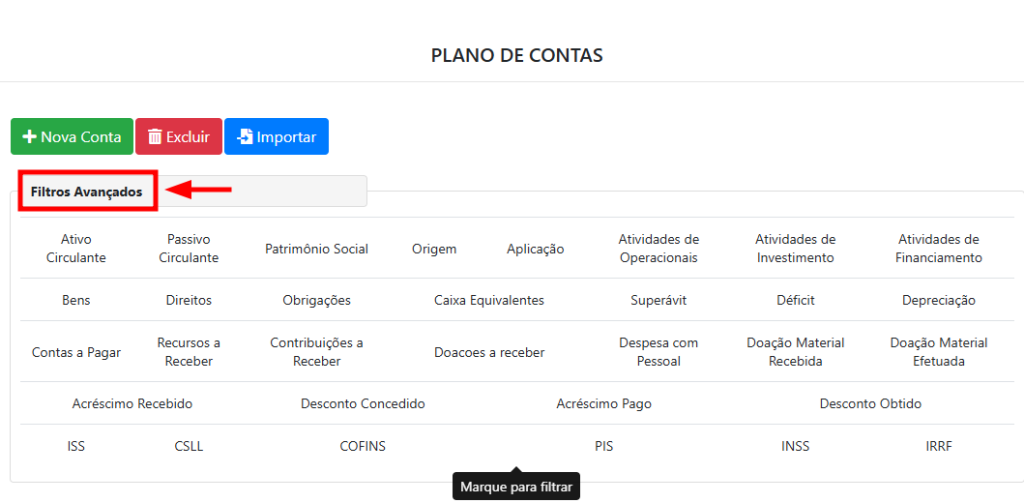
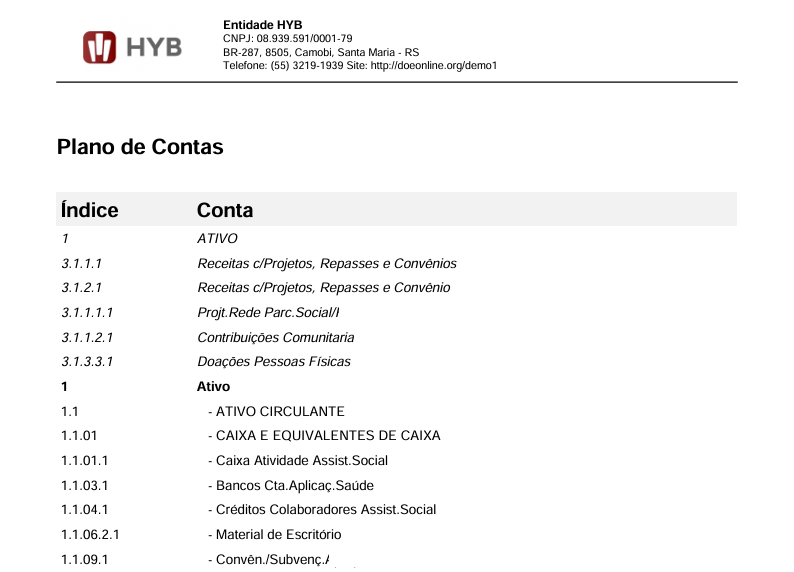
O HYB disponibiliza um modelo de plano de contas desenvolvido para o terceiro setor, que pode ser usado como ponto de partida ou adaptado conforme a realidade da entidade e a orientação do contador.
O que é escrituração contábil e como ela funciona na prática
Escrituração é o registro sistemático de todos os fatos contábeis que acontecem na entidade: pagamentos, recebimentos, provisões, baixas, transferências. Cada um desses eventos gera um lançamento no sistema, que segue a lógica contábil do débito e do crédito.
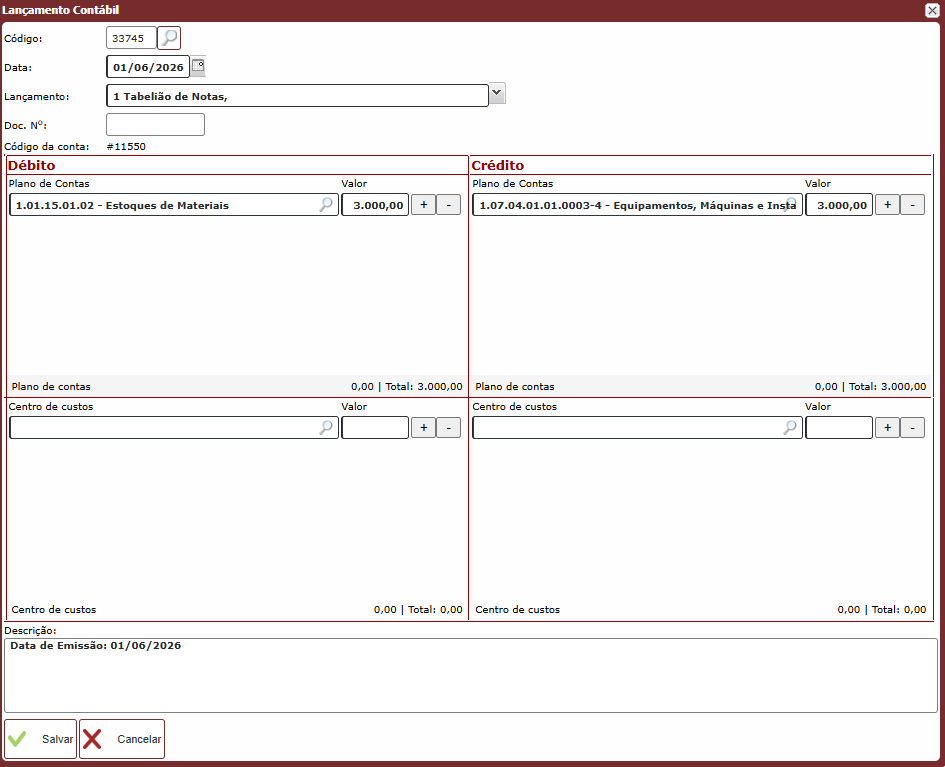
Essa lógica funciona da seguinte forma: todo lançamento tem dois lados. Um valor sai de algum lugar (débito) e vai para outro (crédito). A soma dos dois lados precisa sempre ser igual. No exemplo abaixo, a entidade registrou a aquisição de materiais: o valor debitado em Estoques de Materiais é o mesmo creditado na conta de Equipamentos, Máquinas e Instalações.
O que significa cada status de lançamento
Os lançamentos registrados no sistema podem ter dois status distintos, e entender a diferença entre eles é fundamental para acompanhar o fechamento contábil com clareza.
Escrituração
Status dos lançamentos contábeis
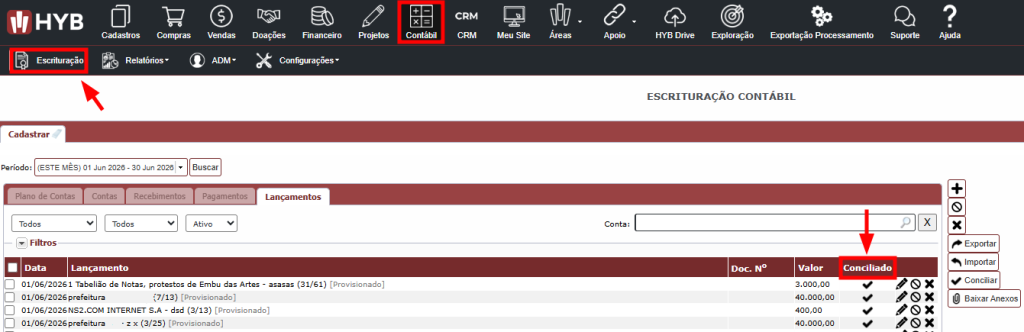
O fato contábil foi registrado, mas ainda não confirmado. É o caso de uma despesa prevista que ainda não foi paga, ou de um recebimento esperado que ainda não entrou na conta.
O lançamento foi conferido e confirmado pelo contador, geralmente após cruzar os dados do sistema com os extratos bancários. Lançamentos conciliados alimentam os relatórios contábeis finais.
É a partir dos lançamentos escriturados e conciliados que o contador gera os relatórios contábeis obrigatórios: balancete de verificação, balanço patrimonial, demonstração do superávit ou déficit, livro diário, livro razão e os demais demonstrativos exigidos pela ITG 2002.
O que muda quando a escrituração está integrada ao sistema de gestão
Sem integração, o fluxo de trabalho funciona assim: o financeiro registra um pagamento no controle da entidade, o contador recebe esse dado por e-mail ou planilha e precisa recriar o lançamento manualmente no sistema contábil. Esse processo duplicado aumenta o risco de erros de classificação, divergências entre financeiro e contabilidade e atrasos no fechamento mensal.
Com a integração contábil, por sua vez, uma movimentação registrada no módulo Financeiro já alimenta o módulo Contábil com a classificação correta. O lançamento nasce estruturado, vinculado ao plano de contas e ao centro de custos correspondente, sem necessidade de redigitação.
Além disso, o sistema aprende com as conciliações já realizadas e passa a sugerir classificações automaticamente, reduzindo o trabalho manual e acelerando o fechamento contábil.
Para a entidade, o resultado é imediato: relatórios sempre atualizados, menos pendências no encerramento do mês e informações confiáveis disponíveis para auditorias e prestações de contas. Para o contador, por outro lado, o ganho está na qualidade dos dados que chegam: menos tempo gasto em conferências básicas, menos retrabalho e mais clareza para análises que realmente importam.
Como o módulo Contábil do HYB organiza essas informações
O módulo Contábil do HYB centraliza o plano de contas, a escrituração e os relatórios em um único ambiente, integrado nativamente ao restante do sistema.
O plano de contas já vem pré-configurado para o terceiro setor, com a estrutura adequada à NBC ITG 2002 e às exigências do MROSC. Ele pode ser ajustado pelo contador conforme a realidade da entidade, e também é possível importar um plano de contas já existente.
Na escrituração, cada lançamento registra débito, crédito, conta contábil, centro de custos e histórico. O status de conciliação fica visível na lista de lançamentos, o que facilita o acompanhamento e a conferência por período.
Relatórios disponíveis para o contador e para a gestão
Os relatórios são gerados diretamente do sistema, sem necessidade de exportações intermediárias.
Módulo Contábil HYB
Relatórios disponíveis no sistema
Organizados em dois grupos conforme a finalidade de uso.
Acompanhamento do dia a dia
Plano de Contas
Visão completa da estrutura de contas da entidade com código e hierarquia.
Balancete de Verificação
Confere saldos por conta em um período, útil para acompanhamento mensal.
Livro Diário e Livro Razão
Registros cronológicos e por conta, obrigatórios para escrituração formal.
Livro Caixa e Contas-Correntes
Movimentação financeira por conta bancária ou caixa físico.
Movimentação e Comparativos Contábeis
Análise de lançamentos e comparação entre períodos.
Demonstrações obrigatórias (NBC ITG 2002)
Balanço Patrimonial
Fotografia da situação financeira e patrimonial da entidade em uma data.
Demonstração de Fluxos de Caixa
Mostra de onde vieram e para onde foram os recursos no período.
Demonstração do Superávit/Déficit
Resultado do exercício: se as receitas cobriram ou superaram as despesas.
Origens e Aplicações de Recursos
Demonstra a origem de cada recurso captado e como foi aplicado.
Mutações do Patrimônio Social Líquido
Evolução do patrimônio da entidade ao longo do exercício.
Além disso, o contador pode acessar os dados online, realizar a conciliação dentro do próprio sistema e exportar as informações para o programa contábil que já utiliza, caso prefira manter a escrituração final em uma ferramenta própria.
Conclusão
Entender o plano de contas e a escrituração não transforma o gestor em contador. Mas dá a ele condições de acompanhar a saúde financeira da entidade com mais clareza, participar das decisões contábeis com mais embasamento e construir uma relação mais produtiva com o escritório contábil.
Quando o sistema de gestão integra essas funções de forma nativa, o trabalho de toda a equipe fica mais leve: menos planilhas paralelas, menos redigitação, menos risco de divergência. E a prestação de contas, que costuma ser um momento de pressão, passa a ser uma consequência natural de uma rotina bem organizada.