Sazonalidade da arrecadação: como evitar meses de caixa negativo na OSC
Entenda como a sazonalidade da arrecadação afeta o caixa da OSC, quais meses exigem mais atenção e como planejar para nenhum mês fechar no negativo.

Uma OSC pode fechar o ano com resultado positivo e, mesmo assim, não ter dinheiro para pagar a folha em fevereiro. Isso acontece porque as entradas não chegam no mesmo ritmo das despesas: doações, vendas e repasses se concentram em alguns meses, enquanto salários, aluguel e contas de consumo vencem todos os meses. Quando a gestão não acompanha a sazonalidade da arrecadação, os meses de entrada baixa podem virar meses de caixa negativo.
Neste conteúdo, você vai ver como cada fonte de receita se comporta ao longo do ano, quais despesas se concentram em épocas específicas, como mapear o calendário da sua OSC a partir do próprio histórico e o que fazer em cada fase para que nenhum mês feche no negativo.
O que é sazonalidade da arrecadação na OSC?
Sazonalidade da arrecadação é a variação previsível das entradas de uma OSC ao longo do ano: meses em que doações, vendas e repasses se concentram e meses em que diminuem, num padrão que se repete de um ano para outro. Ela aparece por motivos recorrentes, como datas comemorativas, calendário fiscal, férias escolares, campanhas temáticas e cronogramas de editais.
É importante separar a sazonalidade dos picos emergenciais. Um aumento de doações em dezembro é sazonal, porque acontece de novo no ano seguinte e pode ser planejado. Uma onda de doações motivada por um desastre climático é emergencial: é pontual e não deve servir de base para projetar o ano seguinte. Essa distinção define o que entra no planejamento do caixa e o que fica de fora.
Por que a OSC fica com caixa negativo mesmo com o orçamento anual fechado?
Porque o orçamento anual compara o total de receitas com o total de despesas, e o caixa depende do mês em que cada valor entra e sai. Quando as entradas se concentram em poucos meses e as despesas fixas se distribuem pelo ano todo, surgem períodos em que a conta não fecha, mesmo com o ano positivo.
Um exemplo hipotético ajuda a visualizar. Uma OSC tem despesas fixas de R$ 40 mil por mês, ou R$ 480 mil no ano, e arrecada R$ 500 mil anuais. No papel, sobram R$ 20 mil. Mas, se em janeiro e fevereiro entram apenas R$ 28 mil por mês, a organização acumula R$ 24 mil de déficit em dois meses, valor maior do que toda a sobra prevista para o ano. Se a sobra de dezembro já foi gasta, a OSC começa o ano atrasando pagamentos.
O orçamento anual responde quanto a organização vai arrecadar e gastar. O planejamento do caixa responde quando. Se a sua OSC ainda não tem orçamento estruturado, vale começar por ele: veja como organizar o orçamento anual no Terceiro Setor.
Como cada fonte de receita se comporta ao longo do ano?
Cada fonte tem uma curva própria, e a sazonalidade da arrecadação de uma OSC é a soma dessas curvas. Por isso, duas organizações do mesmo porte podem ter calendários de caixa completamente diferentes.
Doações de pessoas físicas
As doações individuais tendem a se concentrar no fim do ano, impulsionadas pelas campanhas de Natal, pelo 13º salário e pelo Dia de Doar. A data segue o movimento global #GivingTuesday e acontece na terça-feira seguinte ao Dia de Ação de Graças. Em 2026, o Dia de Doar será em 1º de dezembro. No Brasil, a mobilização é liderada pela Associação Brasileira de Captadores de Recursos (ABCR), mas cada organização planeja e executa sua própria campanha.
Para estruturar a captação desse período, veja também estratégias para campanhas de arrecadação de fim de ano.
Empresas e grandes doadores
Doações de empresas e de grandes doadores seguem outra lógica, ligada a orçamentos corporativos, programas de investimento social e decisões de conselho. Um dado ajuda a mostrar que nem toda fonte acompanha dezembro: no levantamento do Monitor das Doações, mantido pela ABCR, que acompanha doações acima de R$ 3 mil, o mês com maior volume em 2023 foi outubro. Para a OSC, isso significa que a conversa com empresas precisa acontecer antes do último trimestre.
Destinação do Imposto de Renda aos fundos
Pessoas físicas que declaram pelo modelo completo podem destinar parte do Imposto de Renda devido aos Fundos dos Direitos da Criança e do Adolescente e da Pessoa Idosa. Há duas janelas. Doações feitas ao longo do ano, até 31 de dezembro, podem chegar a 6% do imposto devido. Na própria declaração, o contribuinte pode destinar até 3% para cada fundo, respeitando o teto conjunto de 6%, com pagamento do DARF até o fim do prazo de entrega.
Esse recurso vai para os fundos, administrados pelos conselhos municipais, estaduais ou nacional, e não diretamente para a OSC. Ele só chega ao caixa da organização quando ela participa da seleção e tem projeto aprovado nesses conselhos, e no prazo definido por cada fundo. Por isso, entra no planejamento apenas para quem já tem projeto aprovado, e no mês em que o repasse está previsto.
Editais e parcerias públicas
Recursos de editais e parcerias seguem o cronograma de desembolso de cada instrumento, e não o calendário de doações. O plano de trabalho é o documento de referência para saber quando cada parcela deve entrar. Esses recursos seguem as regras de cada instrumento e, em geral, só cobrem despesas previstas no plano de trabalho. Por isso, não devem ser contados para cobrir o vale de caixa das despesas institucionais.
Vendas, eventos e associados
Bazares, brechós e eventos beneficentes concentram receita em datas pontuais, definidas pela própria OSC. Isso é uma vantagem: a organização pode posicionar esses eventos justamente nos meses de vale. Já as contribuições de associados costumam ser a fonte mais estável, por serem recorrentes, mas exigem acompanhamento da inadimplência, que pode crescer em meses de maior pressão no orçamento das famílias.
Para organizar contribuições, reajustes e categorias, veja como fazer a gestão de associados no HYB.
Quais despesas da OSC se concentram em épocas específicas?
O lado das despesas também tem sazonalidade, e é ele que transforma um mês de arrecadação baixa num mês de caixa negativo. As principais despesas concentradas são:
- 13º salário: a primeira parcela deve ser paga até 30 de novembro e a segunda até 20 de dezembro.
- Férias: pesam mais quando a OSC concentra as férias da equipe em janeiro ou julho.
- Reajuste da folha: o dissídio ou reajuste ocorre na data-base de cada categoria, que varia conforme a convenção coletiva.
- Início do ano letivo: para OSCs de Educação, os primeiros meses do ano concentram compra de materiais, uniformes e ajustes de estrutura.
O ponto de atenção é dezembro. Ele costuma ser o mês de maior entrada de doações e, ao mesmo tempo, o de maior saída, por causa da segunda parcela do 13º. Uma OSC que olha só para a arrecadação de dezembro pode ter a impressão de uma folga que não existe.
Como é o calendário financeiro típico de uma OSC?
O quadro abaixo reúne as tendências mais comuns de entradas e saídas ao longo do ano. Ele serve como ponto de partida: o calendário real de cada organização depende da combinação das suas fontes de receita.
Dezembro aparece com risco médio porque concentra, ao mesmo tempo, a maior entrada e a maior saída do ano. Já agosto a outubro, com risco baixo, é a melhor janela para planejar as campanhas de pico.
Como mapear a sazonalidade da arrecadação da sua OSC?
A forma mais segura de conhecer a sazonalidade da arrecadação da sua organização é olhar para o próprio histórico. Tendências gerais ajudam, mas o calendário que importa é o da sua OSC. O mapeamento pode ser feito em cinco passos:
- Levante de 12 a 24 meses de fluxo de caixa realizado. Dois anos permitem distinguir o que é padrão do que foi exceção.
- Separe as entradas por fonte. Doações de pessoas físicas, empresas, editais, vendas, associados. Cada fonte terá uma curva diferente.
- Marque os meses de vale. São os meses em que as entradas ficaram abaixo da média das despesas fixas.
- Cruze com as despesas concentradas. Veja se os vales de receita coincidem com 13º, férias ou reajustes.
- Identifique os meses de risco. São aqueles em que a entrada baixa e a saída alta acontecem juntas. É neles que o planejamento precisa agir primeiro.
O que fazer nos meses de pico, de vale e de transição?
Com o calendário mapeado, cada fase pede uma postura diferente. O objetivo é usar os meses de pico para proteger os meses de vale, e os meses de transição para preparar os dois.
Meses de pico
Quando a arrecadação está acima da média.
- Provisionar o 13º e as despesas dos meses seguintes antes de qualquer gasto novo.
- Destinar parte da sobra à reserva financeira, conforme a política aprovada pela organização.
- Convidar doadores pontuais a se tornarem recorrentes, aproveitando o engajamento do período.
Meses de vale
Quando as entradas não cobrem as despesas fixas.
- Priorizar despesas essenciais e adiar o que pode esperar.
- Rever datas de vencimento com fornecedores, quando possível, para distribuir melhor as saídas.
- Reforçar o contato com doadores recorrentes e realizar campanhas ou eventos fora de época.
Meses de transição
Entre um pico e um vale, quando há tempo para planejar.
- Planejar as campanhas de pico com três a quatro meses de antecedência.
- Revisar o fluxo de caixa projetado e ajustar o calendário de eventos.
- Retomar o contato com doadores inativos antes do período de maior arrecadação.
A doação recorrente é o instrumento mais direto para suavizar a curva, porque transforma entradas concentradas em entradas mensais. Já a reserva financeira funciona como amortecedor para os meses em que a curva não fecha. Para ampliar as fontes que não dependem do calendário de doações, veja 5 fontes alternativas de receita para reduzir a dependência de doações.
Um cuidado: só recursos livres podem cobrir os vales do caixa institucional. Saldos de parcerias com recursos públicos seguem as regras de cada instrumento e não podem ser usados para despesas fora do objeto pactuado.
Doações emergenciais devem entrar no planejamento do caixa?
Não como base de projeção. Picos de doação motivados por emergências, como desastres climáticos, são pontuais e dificilmente se repetem no ano seguinte com o mesmo volume. A edição mais recente da Pesquisa Doação Brasil, do IDIS, dedicou um capítulo às doações em situações emergenciais, motivado pelos eventos climáticos de 2024, e apontou potencial de converter doadores emergenciais em regulares.
Esse é o uso estratégico de um pico emergencial: em vez de tratar o valor arrecadado como referência para o orçamento seguinte, a OSC aproveita o momento para construir relacionamento e converter parte desses doadores em apoiadores recorrentes.
Como acompanhar a sazonalidade da arrecadação no HYB?
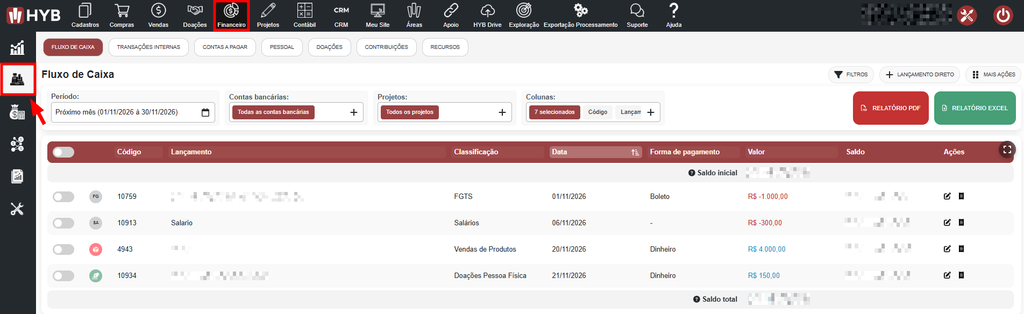
Para identificar os meses de risco com antecedência, a OSC precisa enxergar o caixa em dois tempos: o que já aconteceu e o que está previsto. No HYB, as duas visões estão no Fluxo de Caixa do módulo Financeiro.
Para olhar o passado, o filtro de período permite selecionar qualquer intervalo, inclusive 12 ou 24 meses de histórico. Cada lançamento traz sua classificação, como Doações Pessoa Física, Vendas de Produtos ou Salários, o que permite separar as entradas por fonte. O filtro por projeto e por conta bancária ajuda a distinguir recursos vinculados de recursos livres. Os dados podem ser exportados em relatório Excel ou PDF para montar o calendário próprio da organização.
Para olhar o futuro, o mesmo Fluxo de Caixa mostra os lançamentos já previstos para os próximos meses, como salários, doações mensais e vendas recorrentes, com o saldo calculado linha a linha. Ao selecionar o próximo mês ou um período personalizado, a gestão visualiza em que data o saldo fica mais apertado e consegue agir antes que o vale chegue.
Para suavizar a curva de entradas, a OSC pode oferecer a doação recorrente por Pix Automático, que garante a entrada mensal sem depender de o doador lembrar da contribuição. Veja como funciona o Pix Automático no HYB.
Para acompanhar a organização além do caixa, veja como monitorar a saúde financeira da OSC.
Conclusão
A sazonalidade da arrecadação faz parte da realidade de qualquer OSC. O que define se ela vira um problema é a capacidade de a gestão antecipar os meses de risco. Mapear o histórico, entender a curva de cada fonte, cruzar entradas com despesas concentradas e usar os meses de pico para proteger os meses de vale são passos que transformam um calendário imprevisível em um planejamento possível.
Transforme a sazonalidade da arrecadação em planejamento
No HYB, sua OSC vê o histórico do caixa e os lançamentos previstos no mesmo lugar e identifica os meses de risco com antecedência.
Agendar demonstração gratuitaPerguntas frequentes sobre sazonalidade da arrecadação
Qual é o mês de maior arrecadação das OSCs?
Para doações de pessoas físicas, a tendência é dezembro, com as campanhas de Natal e o Dia de Doar. Outras fontes seguem outro calendário: no Monitor das Doações, que acompanha doações acima de R$ 3 mil, o mês de maior volume em 2023 foi outubro. O mês de pico de cada OSC depende da combinação das suas fontes de receita.
Quando é o Dia de Doar em 2026?
O Dia de Doar de 2026 será em 1º de dezembro. A data acontece sempre na terça-feira seguinte ao Dia de Ação de Graças e faz parte do movimento global #GivingTuesday.
Doações aos fundos da criança e do idoso entram direto no caixa da OSC?
Não. O valor destinado pelo contribuinte vai para os fundos, administrados pelos conselhos. A OSC só recebe esse recurso quando participa da seleção e tem projeto aprovado, e no prazo definido por cada fundo.
Recursos de parcerias públicas podem cobrir um mês de caixa negativo?
Em geral, não. Esses recursos seguem as regras de cada instrumento e só cobrem despesas previstas no plano de trabalho. Os vales do caixa institucional devem ser cobertos com recursos livres, como a reserva financeira.
Quanto histórico é preciso para mapear a sazonalidade?
O ideal é analisar de 12 a 24 meses de fluxo de caixa realizado. Dois anos permitem distinguir o que se repete do que foi exceção. Uma OSC com menos tempo de operação pode começar pelo calendário típico do setor e ajustar a cada ano, conforme acumula histórico.
A doação recorrente resolve a sazonalidade da arrecadação?
Ela reduz o efeito da sazonalidade, porque transforma parte das entradas concentradas em entradas mensais, mas não elimina os picos e vales das demais fontes. Por isso, funciona melhor combinada com uma reserva financeira e com o acompanhamento do fluxo de caixa projetado.